
Hasta hace pocas semanas, Paraguay se mostraba como el vecino que había encontrado el rumbo: crecimiento, inflación contenida y disciplina fiscal. Moody’s y Standard & Poor’s le dieron grado de inversión, y el relato regional lo presentaba como ejemplo. Pero la fachada impecable no siempre garantiza cimientos sólidos.
En 2024, Moody’s le otorgó grado de inversión y, en diciembre de 2025, Standard & Poor’s hizo lo mismo. No eran reconocimientos menores: indicaban una mejor evaluación de la capacidad del Estado paraguayo para cumplir sus obligaciones.
Pero una buena calificación de la deuda pública no significa que todos los bancos, empresas e instituciones estén libres de riesgos. Las calificadoras evalúan principalmente la capacidad de pago de un Estado; no certifican cada crédito que concede un banco ni reemplazan la tarea de los supervisores.
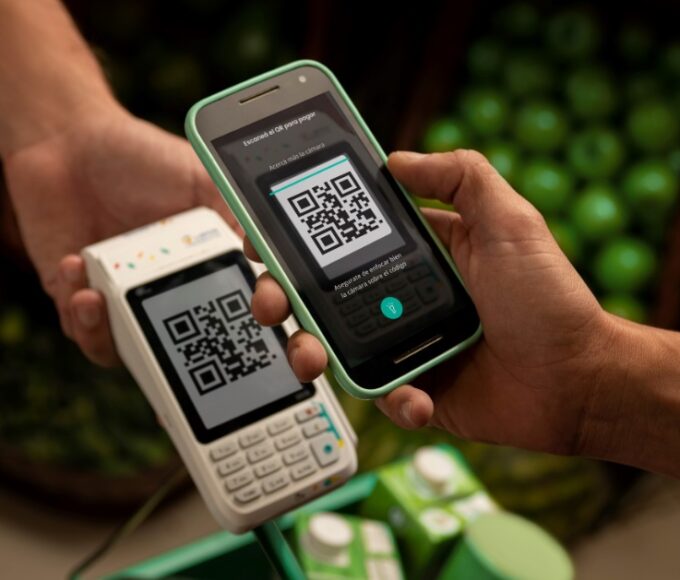
El golpe llegó el 2 de noviembre de 2026, cuando el Banco Central del Paraguay resolvió iniciar el procedimiento de resolución de Ueno Bank. La entidad privada había crecido a una velocidad vertiginosa y alcanzó cerca de tres millones de clientes. Tras ajustes contables, su índice de solvencia quedó por debajo de la mitad del mínimo exigido.
El problema no era menor: el respaldo patrimonial resultó gravemente insuficiente frente a los riesgos asumidos. La crisis golpeó donde más duele en el sistema financiero: la confianza. Personas que el día anterior usaban su cuenta o tarjeta encontraron dificultades para acceder a sus fondos.
La gravedad se amplió cuando se conoció otro dato: la entidad administraba entre 800 y 850 millones de dólares de organismos públicos, incluidos recursos previsionales. No era dinero de los accionistas del banco: estaba vinculado a obligaciones del Estado y al futuro de trabajadores y jubilados.
El impacto fue también político. Renunció el titular del Banco Central, se abrieron investigaciones sobre presuntas irregularidades y la crisis terminó con la destitución del presidente Santiago Peña, reemplazado por Pedro Alliana.
¿Cómo puede pasar algo así en un país que se vendía como estable? Porque una economía puede mostrar buenos indicadores generales y, al mismo tiempo, tener fallas de supervisión en sectores decisivos. La estabilidad macroeconómica es necesaria, pero no reemplaza a las instituciones.
Para la Argentina, el caso paraguayo llega como advertencia: atraer capitales no alcanza si no hay controles capaces de detectar a tiempo dónde se concentra el riesgo. Un banco no funciona como una empresa cualquiera: trabaja con dinero de terceros. La lección no es menor, porque la caída de una entidad privada sacudió a un gobierno y obligó al Estado a proteger a los depositantes.