
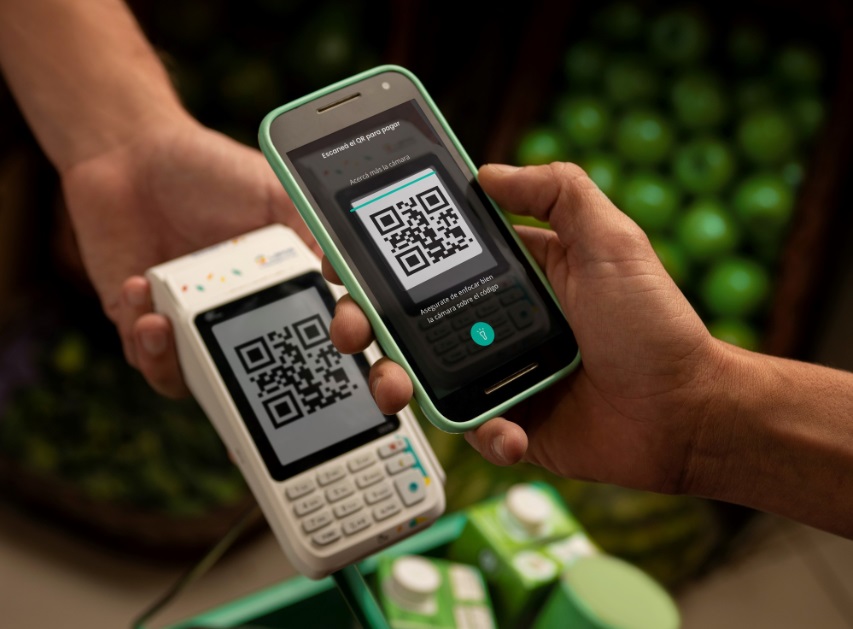
La billetera de papel se achica y la pantalla crece. En Argentina, el cambio de hábito ya no es una promesa: es un dato duro.
Durante el primer semestre de 2026, las extracciones de efectivo cayeron un 33,4% interanual y las operaciones con códigos QR crecieron 57,2%, según datos del Banco Central.
El salto no es menor: pagar con el teléfono pasó de ser una opción de vanguardistas a una práctica cotidiana en la compra diaria.
No es un fenómeno de laboratorio: la adopción de nuevas herramientas avanza en la manera de realizar las operaciones cotidianas.
Aun así, el billete no desaparece. En el primer semestre de 2026 representó el 16,9% del monto de las ventas en supermercados y el 25,4% en autoservicios mayoristas.
El número no es anecdótico. Muestra que el dinero físico todavía pesa en la caja, aunque la tendencia general lo empuje a un segundo plano.
Para Plataforma Denaria Argentina, la modernización no puede convertirse en un muro para quienes necesitan dinero físico.
Antonio Montero, director ejecutivo de la entidad, lo plantea directo: la digitalización debe ampliar posibilidades, no reducirlas.
La advertencia va por el lado de la convivencia: si el QR gana terreno, el sistema no puede dejar al descubierto a quien no tiene dispositivo, no tiene conectividad o prefiere billete.
El efectivo, sostiene la consultora, sigue siendo una herramienta de inclusión: permite operar sin depender de dispositivos, conectividad o intermediarios, y da autonomía, privacidad y disponibilidad inmediata.
En ese sentido, la consultora insiste en que el debate no debería centrarse en qué medio de pago debe prevalecer, sino en que todos puedan coexistir y estar disponibles para la población.
El debate se complica en la letra chica: en Argentina, la Ley Nacional 27.253 obliga a aceptar ciertos medios electrónicos, pero no existe una normativa nacional equivalente que garantice la aceptación del efectivo.
Esa asimetría normativa, señalan, evidencia la necesidad de un marco legal más equilibrado, que reconozca y proteja el derecho de las personas a utilizar dinero físico.
La cuenta no es solo tecnológica: es de acceso, de confianza y de libertad. Si la billetera virtual crece, que no sea a costa de apagar la luz de la inclusión.
La pregunta que queda en el mostrador es simple: ¿podés elegir cómo pagar sin que te corte de la mesa? Una economía inclusiva no es la que empuja a todos hacia la pantalla, sino la que deja espacio para el billete, el QR y la decisión del consumidor.