
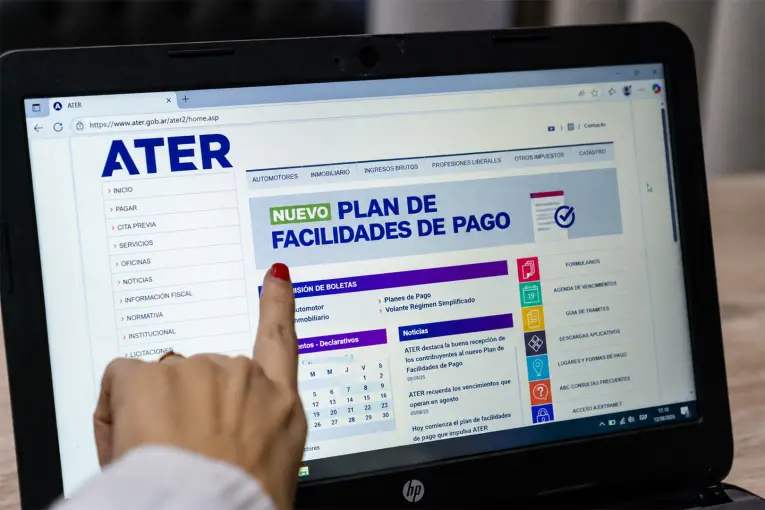
La ATER actualiza el régimen de facilidades de pago para regularizar deudas tributarias. La medida no aparece como un ajuste menor: cambia la forma en que se ordena la regularización. El punto de partida es claro: hay un régimen actualizado, una fecha de entrada y tres condiciones que definen el trámite.
La medida impulsada por el Gobierno de Entre Ríos rige desde el 2 de noviembre. Esa fecha marca el punto de partida para quien quiere entrar al régimen. No es un dato menor: fija el momento en que la actualización rige para regularizar deudas tributarias.
El anticipo general mínimo queda en 5 por ciento. Ese piso define la entrada al régimen y ordena la primera parte del pago. No es una cifra neutra: marca el umbral inicial y deja en claro que la regularización arranca con un porcentaje mínimo.
La financiación llega hasta 36 cuotas. Esa ventana distribuye las deudas en el tiempo y ordena el pago. Para el régimen, no es un adorno: es la pieza que permite que la regularización no se resuelva solo con el anticipo, sino con una secuencia de cuotas.
Los trámites principalmente digitales completan el régimen. No son un detalle menor: cambian la forma en que se accede a la regularización. No son un extra: son parte de la medida y dejan el trámite más cerca de la operación práctica.
El régimen combina tres piezas: anticipo general mínimo, financiación y trámites principalmente digitales. Esa combinación es el corazón de la medida. No hay que leerla como un paquete abstracto: cada parte cumple una función distinta, desde el ingreso hasta la forma de pagar y la forma de tramitar.
¿Qué cambia con la actualización? Cambia la entrada: el anticipo general mínimo se fija en 5 por ciento. ¿Qué alivia la financiación? La distribución en hasta 36 cuotas estira el pago y ordena las deudas. ¿Qué simplifica el trámite? El trámite principalmente digital deja la operación más cerca de la práctica.
Al cierre, la medida deja tres datos: 5 por ciento, 36 cuotas y trámites principalmente digitales. No es un detalle menor: es una actualización del régimen para regularizar deudas tributarias. La pregunta no es si el régimen existe, sino cómo se usa: anticipo, cuotas y trámite. La actualización no cambia el destino de las deudas tributarias: cambia la forma de ordenarlas, la forma de pagarlas y la forma de tramitarlas en el régimen actual.